Índice do artigo
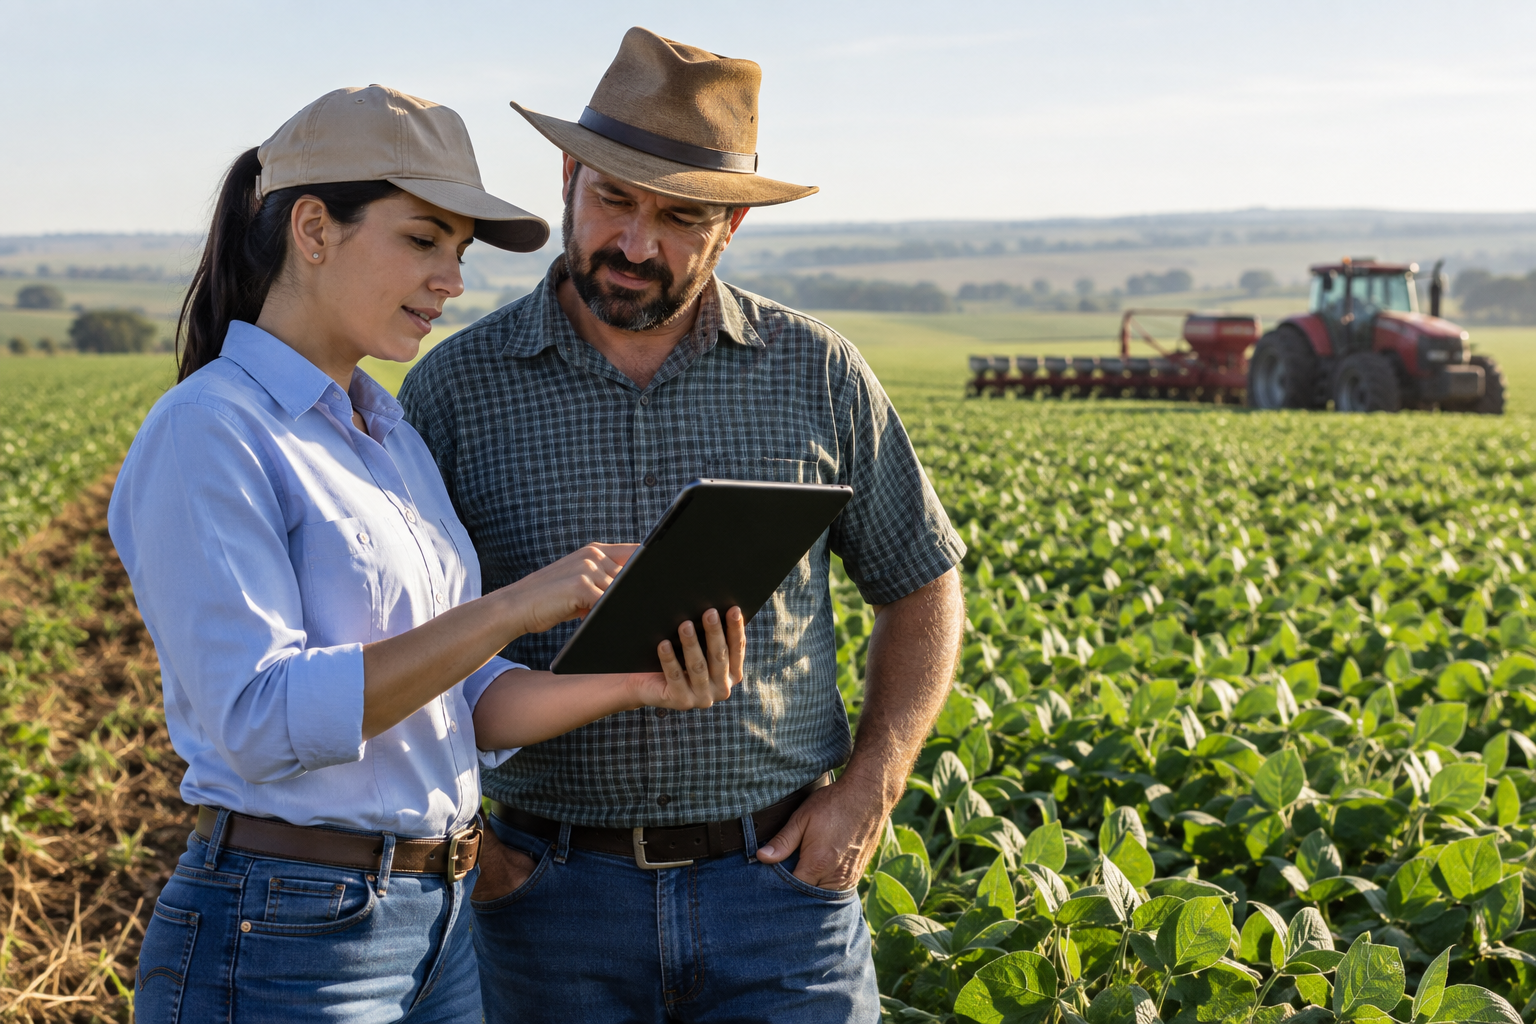
O agronegócio no MATOPIBA — abrangendo o sul do Maranhão, oeste da Bahia, Tocantins e Piauí — movimenta safras bilionárias de soja, milho, algodão e rebanhos bovinos de alta tecnologia. Com a regulamentação da Reforma Tributária (PLP 68/2024), a rotina de emissão de romaneios, controle de compras de insumos e faturamento nas fazendas passará por transformações profundas que exigem atenção imediata dos produtores.
Regime Especial do Produtor Rural: Pessoa Física vs Pessoa Jurídica
Um dos pontos mais debatidos na reforma foi a preservação da competitividade do homem do campo. A legislação estabeleceu um divisor claro baseado no faturamento anual:
- Produtores Rurais com Faturamento até R$ 3,6 Milhões/Ano: Podem optar por permanecer como não-contribuintes do IBS e da CBS. Nessa hipótese, ao vender seus grãos para cooperativas, indústrias de moagem ou tradings exportadoras, o comprador tem direito a apropriar um crédito presumido para compensar o imposto embutido na cadeia de insumos.
- Grandes Produtores e Empresas Rurais (PJ): Entram no regime regular do IVA Dual. Devem destacar o IBS e a CBS nas suas notas fiscais de venda (NFP-e ou NF-e), mas passam a ter direito integral de se creditar sobre todas as compras comprovadas por notas de entrada.
Crédito Presumido na Aquisição de Insumos
Para quem opera no regime regular, o segredo da rentabilidade será a gestão de notas fiscais de entrada. Sementes certificadas, fertilizantes químicos, defensivos biológicos, calcário e o óleo diesel consumido pelos tratores e colheitadeiras geram créditos financeiros diretos de CBS e IBS.
Se o produtor utiliza sistemas manuais ou cadernos e deixa de lançar os XMLs de compras de fornecedores no ERP, perde literalmente dinheiro vivo na apuração do imposto da safra.
Como Ficam as Exportações de Grãos?
As exportações continuam com imunidade tributária plena (desoneração completa). Ao exportar soja ou milho pelos portos de Itaqui (São Luís/MA) ou Salvador (BA), o produtor não paga IBS nem CBS. Melhor ainda: todo o saldo credor acumulado na compra de insumos poderá ser ressarcido em dinheiro pelo Fisco ou compensado com outros tributos federais de forma ágil, conforme estabelecido no novo marco legal.
🌾 Conexão Campo-Indústria na JSS Sistemas
O ERP da JSS integra balança rodoviária de fazenda, romaneio com desconto de umidade e impureza, e a emissão automática de NFP-e com as regras da nova reforma. Saiba mais na nossa página especial da Reforma Tributária.
Por que o Produtor Rural Precisa de um Software com Funcionamento Offline?
Nas regiões agrícolas do cerrado maranhense e tocantinense, quedas de sinal de internet via satélite ou rádio são rotineiras em dias de chuva forte. Softwares puramente em nuvem (cloud-only) como alguns ERPs genéricos travam a portaria da fazenda, impedindo a saída dos caminhões carregados para a ferrovia ou porto.
O JSS Sistemas Agro foi construído com arquitetura de contingência offline total: emite a NFP-e e o manifesto de carga localmente na balança da sede e transmite em lote assim que o link é restabelecido, sem risco de multas na barreira fiscal da SEFAZ estadual.
FAQ: perguntas frequentes
O produtor rural pessoa física é obrigado a recolher IBS e CBS?
Não necessariamente. Produtores rurais com receita bruta anual de até R$ 3,6 milhões podem continuar como não-contribuintes, e as tradings ou cerealistas que comprarem sua produção terão direito a um crédito presumido outorgado por lei.
Como ficam os adubos e defensivos agrícolas?
Insumos como sementes, fertilizantes, defensivos agrícolas e rações contam com alíquota reduzida em 60% em relação à alíquota padrão de referência.
O sistema da JSS emite a NFP-e já adaptada?
Sim. O sistema JSS emite Nota Fiscal de Produtor Eletrônica com parametrização completa dos novos campos de IBS e CBS, mesmo em modo de contingência offline nas fazendas.
Ainda não há comentários publicados para este artigo.